

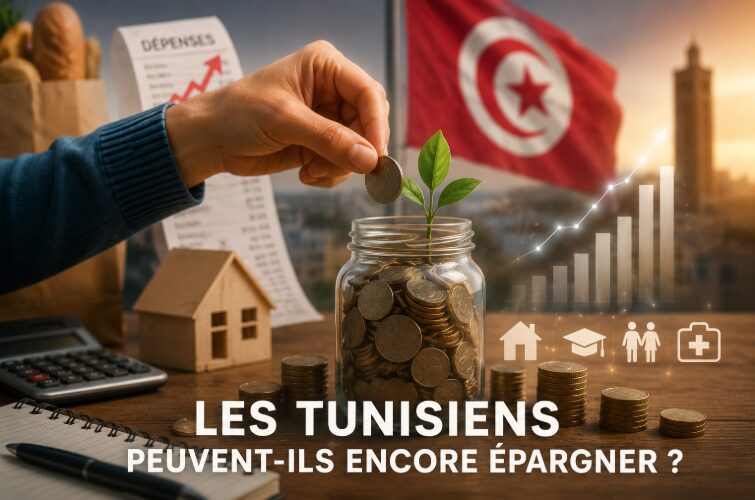



Avec une inflation qui ne faiblit pas, des revenus qui ne couvrent plus les charges, des dépensent qui augmentent constamment, les tunisiens n’arrivent plus à joindre les deux bouts. De là à espérer qu’ils arrivent à épargner une petite somme pour l’acquisition d’un logement ou pour subvenir à des besoins urgents et imprévus, ou pour espérer fructifier leurs revenus, il est très difficile.
Un taux d’épargne à 5.3% :
Selon les chiffres officiels, le taux d’épargne nationale s’est replié de 5,6% du Revenu National Disponible Brut (RNDB) en 2024 à 5,3% en 2025. Les prévisions pour 2026 sont de revenir à 5.7%.
La baisse de cette épargne pénalise directement le financement de l’investissement. En effet, l’écart de financement entre l’investissement et l’épargne a atteint à 10 % du PIB contre 9,4% une année auparavant. Le rapport entre l’épargne nationale et l’investissement (épargne nationale/investissement) est passé de 38.4% en 2024 à 35.4% en 2025. Quant au rapport entre l’épargne nationale et le total des besoins de financements, il chute de 74.9% en 2024 à 72.1% en 2025.
Les raisons de l’insuffisance persistante de l’épargne nationale sont multiples. En premier lieu la faiblesse des revenus et du pouvoir d’achat combinée à une hausse de la consommation, fait augmenter la propension moyenne à consommer qui a atteint 94.7% en 2025. Concrètement, sur 100 dinars gagnés les tunisiens consomment 95 dinars. Ce n’est qu’une moyenne et on est sûr que plusieurs ménages dépensent beaucoup plus qu’ils ne gagnent. Sur un autre plan, la situation du chômage ne s’améliore pas ce qui réduits considérablement les sources de revenus pour les ménages. Au niveau de l’épargne institutionnelles, les déséquilibres budgétaires ainsi que la situation des entreprises publiques ne permettent pas d’effectuer des placements. De leur côté les banques ainsi que les sociétés d’assurance n’offrent pas de produits d’épargne innovants. En effet, le taux de rémunération de l’épargne n’est pas très attractif et fixé par la Banque Centrale au niveau de 6%. Face à ce manque d’intérêt, les tunisiens qui ont la capacité de le faire se tournent vers d’autres produits tel que l’investissement immobilier ou l’or.
L’épargne bancaire et postale a atteint 49.227 millions de dinars en 2025 contre 44.828 millions de dinars en 2024 soit une hausse de 9.9%. Même l’épargne postale qui est l’épargne préférée des tunisiens, a ralenti sa croissance (+12,8% ou +1.351 MDT contre +13,2% ou+1.231 MDT en 2024). Pour 2026, il est prévu une hausse de l’épargne nationale de 16.4%.
Des pistes pour booster l’épargne :
Afin de développer l’épargne en Tunisie pour offrir des opportunités pour le financement de l’investissement il est important de :
- Travailler sur les mesures qui peuvent booster le pouvoir d’achat des tunisiens à travers la maitrise de l’inflation, la création des conditions nécessaires pour améliorer la productivité des facteurs (capital et travail).
- Offrir aux ménages des produits d’épargne adaptés à chaque situation tel que l’épargne retraite, l’épargne étude, l’épargne voyage,…
- Encourager les petits épargnants à travers le développement d’applications qui collectent même les petits montants (5 à 10 dinars par jour),
- Mettre en place une fiscalité incitative à travers l’exonération de l’épargne et des dividendes de tout impôt ou prélèvement libératoire.
- Développer l’épargne long terme à travers l’amélioration des rendements de l’assurance vie.
Une lecture sociologique du comportement des tunisiens, loin des calculs mathématiques, nous confirme que les tunisiens peuvent toujours trouver de petits montants à épargner. La mentalité des tunisiens est de toujours prévenir les dépenses et les évènements imprévus. Avoir un petit montant sous l’oreillette est toujours un signe de sécurité et de tranquillité. Pour passer à l’acte d’épargne le tunisien doit avoir un rendement attractif avec un produit adapté à sa situation financière et ses besoins.