

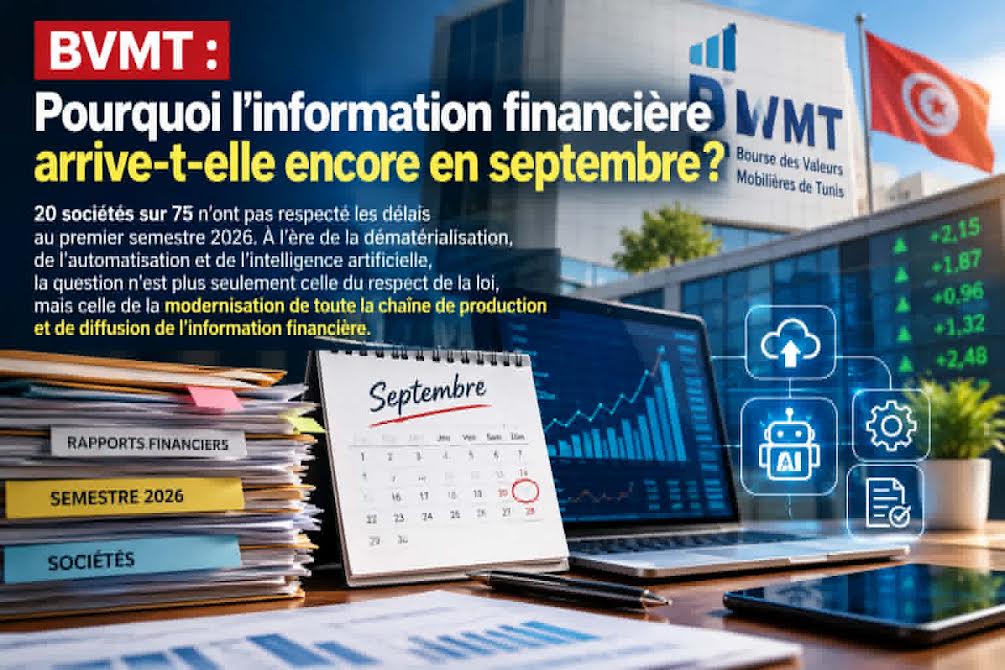



20 sociétés sur 75 n’ont pas respecté les délais au premier semestre 2026. À l’ère de la dématérialisation, de l’automatisation et de l’intelligence artificielle, la question n’est plus seulement celle du respect de la loi, mais celle de la modernisation de toute la chaîne de production et de diffusion de l’information financière.
Par L’Expert
Il y a quelque chose d’anachronique dans le calendrier de l’information financière sur le marché tunisien.
Les entreprises cotées clôturent leur premier semestre le 30 juin. Deux mois plus tard, au 31 août, les investisseurs devraient normalement disposer de leurs états financiers intermédiaires. Pourtant, à la mi-septembre, une partie importante de la cote n’avait toujours pas publié ses comptes.
Le chiffre publié le 15 septembre 2026 par le Conseil du Marché Financier est particulièrement révélateur : 20 sociétés sur les 75 sociétés cotées à la Bourse de Tunis n’ont pas respecté les délais légaux applicables à la publication de leurs états financiers intermédiaires du premier semestre 2026, soit près de 27 % de la cote.
Le CMF ne parle d’ailleurs plus de simples retards ponctuels. Il indique que, pour plusieurs sociétés, les retards ont « largement dépassé le délai légal et raisonnable ». Le régulateur estime également que certaines justifications avancées par les entreprises ne sont pas recevables et rappelle que les contraintes internes ne peuvent justifier la privation des investisseurs d’une information à laquelle ils ont légalement droit.
Le 31 août n’est pas une recommandation : c’est une échéance
La première clarification à apporter est essentielle.
La réglementation tunisienne n’autorise pas les sociétés cotées à attendre tranquillement septembre.
L’article 21 bis de la loi n°94-117 du 14 novembre 1994 prévoit que les sociétés dont les titres sont admis à la cote doivent déposer et publier leurs états financiers intermédiaires au plus tard deux mois après la fin du premier semestre, accompagnés du rapport d’examen limité des commissaires aux comptes.
Pour un semestre clôturé le 30 juin 2026, l’échéance tombe donc au 31 août 2026.
Septembre correspond, dans ce contexte, non pas à une échéance normale, mais à une période où l’on constate encore des publications tardives.
Et les exemples sont nombreux. Magasin Général, par exemple, a publié ses états financiers intermédiaires le 10 septembre 2026, alors que le rapport d’examen limité des commissaires aux comptes était daté du 2 septembre.
Le problème n’est donc pas seulement comptable. Il touche directement la qualité de l’information disponible pour les investisseurs.
20 sociétés : un chiffre qui interpelle
Le chiffre du CMF mérite d’être regardé autrement.
20 sociétés sur 75 : près d’une société cotée sur quatre.
Ce n’est plus une anomalie marginale.
Le CMF a d’ailleurs décidé de durcir sa réaction. Il indique avoir engagé des procédures judiciaires en référé à l’encontre de plusieurs sociétés en infraction, notamment concernant le défaut de tenue des assemblées générales ordinaires appelées à statuer sur les états financiers et la non-publication de ces états.
Il faut cependant apporter une précision importante : le communiqué du CMF ne signifie pas que les 20 sociétés font toutes l’objet d’une procédure judiciaire. Il distingue le nombre global de sociétés n’ayant pas respecté les délais et les sociétés contre lesquelles des procédures ont été engagées.
Le message du régulateur est néanmoins clair : le respect des délais d’information financière n’est pas une formalité administrative secondaire.
Une Bourse qui connaît déjà une partie des chiffres
Le paradoxe est d’autant plus intéressant que le marché dispose relativement rapidement d’une partie des informations concernant l’activité des sociétés.
Dès le début du mois d’août, les données globales relatives aux revenus des sociétés cotées au premier semestre étaient disponibles. Les revenus globaux des sociétés cotées avaient atteint environ 12,7 milliards de dinars, en progression de 4,2 % sur un an. À la fin du mois de juin, le Tunindex avait également enregistré une forte progression.
Autrement dit, l’information économique existe déjà.
Ce qui prend davantage de temps, c’est la transformation de cette information en états financiers intermédiaires complets, leur examen par les commissaires aux comptes, leur validation et leur publication.
C’est précisément là que la réflexion sur la modernisation du système doit commencer.
Le monde financier n’attend plus
La Tunisie n’est pourtant pas seule à imposer un délai pour la publication des comptes semestriels.
Mais la comparaison internationale est instructive.
Dans l’Union européenne, la directive Transparence prévoit que le rapport financier semestriel soit publié dès que possible et au plus tard trois mois après la fin du semestre.
Au Royaume-Uni, la règle de la FCA prévoit également une publication dès que possible et au plus tard trois mois après la fin de la période.
La Tunisie affiche donc, sur le papier, une exigence de deux mois, plus courte que le délai européen ou britannique de trois mois.
C’est un élément qu’il faut reconnaître.
Le problème tunisien n’est donc pas simplement celui d’une réglementation trop lente.
Il est plutôt celui de l’écart entre la règle et sa mise en œuvre.
Et les États-Unis ?
La comparaison américaine est encore plus intéressante, même si le système est différent.
Les sociétés soumises au régime classique de la SEC déposent actuellement des rapports trimestriels 10-Q dans des délais qui vont, selon leur catégorie, de 40 à 45 jours après la clôture du trimestre.
Cela signifie que l’information financière américaine est produite et mise à la disposition du marché dans un calendrier beaucoup plus resserré.
Certes, le modèle américain est différent et il serait hasardeux de transposer mécaniquement ses obligations à la Tunisie.
Mais il démontre une chose : la rapidité de production et de diffusion de l’information financière est techniquement possible.
La vraie question : que faisons-nous avec la technologie ?
Nous sommes en 2026.
Les entreprises disposent désormais de logiciels comptables intégrés, d’ERP, de systèmes de consolidation, de rapprochements bancaires automatisés, de reporting électronique et d’outils d’analyse de données.
L’intelligence artificielle vient encore accélérer certaines opérations : détection d’anomalies, rapprochement de données, analyse des écritures, contrôles de cohérence, extraction documentaire ou préparation de tableaux de reporting.
Pourquoi, alors, une société cotée devrait-elle encore avoir besoin de plusieurs semaines pour transformer une situation financière arrêtée au 30 juin en une information exploitable par le marché ?
La question ne signifie évidemment pas qu’il faut supprimer les contrôles.
Bien au contraire.
Le rôle du commissaire aux comptes demeure essentiel. La fiabilité de l’information doit primer sur la vitesse.
Mais il faut distinguer les opérations qui nécessitent réellement une appréciation professionnelle de celles qui peuvent aujourd’hui être automatisées.
Du « compte arrêté » au « compte publié » : où se trouve le blocage ?
C’est probablement là que se situe le cœur du problème.
Entre le 30 juin et la publication finale, plusieurs étapes interviennent :
Clôture comptable → préparation des états financiers → contrôles internes → consolidation éventuelle → examen limité → validation → dépôt → publication.
Si une entreprise attend le mois d’août pour commencer certaines opérations, le problème relève de son organisation.
Si les états sont prêts mais que l’examen du commissaire aux comptes prend trop de temps, la question relève de la capacité de la profession à traiter simultanément les dossiers.
Si les comptes sont validés mais que leur transmission et leur publication prennent encore du temps, c’est alors le processus réglementaire et technologique qu’il faut examiner.
Autrement dit, il faut mesurer le délai à chaque étape plutôt que de regarder uniquement la date finale de publication.
Pourquoi ne pas publier une première information financière plus tôt ?
Une piste mériterait d’être étudiée par le CMF, la BVMT, les sociétés cotées et la profession comptable : distinguer l’information financière préliminaire des états financiers intermédiaires définitivement examinés.
Une entreprise pourrait, par exemple, publier rapidement des indicateurs financiers normalisés :
- chiffre d’affaires ;
- résultat d’exploitation ;
- résultat net ;
- endettement ;
- trésorerie ;
- principaux indicateurs de risque ;
- évolution par rapport au premier semestre précédent.
Puis publier les états financiers intermédiaires complets après l’examen limité des commissaires aux comptes.
Cette approche existe sous différentes formes sur plusieurs marchés et permettrait de réduire l’asymétrie d’information sans sacrifier les contrôles comptables.
Elle devrait évidemment être encadrée pour éviter la publication d’informations partielles ou trompeuses.
La discipline du marché est aussi une question de confiance
L’enjeu dépasse donc le simple respect d’un calendrier.
Sur un marché financier, l’information constitue une matière première.
Un investisseur qui dispose des comptes d’une société le 31 août ne se trouve pas dans la même situation qu’un investisseur qui les découvre le 10, le 15 ou le 20 septembre.
Pendant cette période, le marché continue de fonctionner.
Les cours évoluent.
Les transactions se poursuivent.
Les investisseurs prennent des décisions.
Et certains disposent parfois d’informations plus rapidement que d’autres.
C’est précisément pour réduire cette asymétrie que les obligations de publication existent.
Le CMF l’a rappelé le 15 septembre : la mise à disposition d’une information financière pertinente dans les délais constitue l’un des fondements de la transparence du marché et de la protection des investisseurs.
Le vrai chantier : passer de la publication à l’information en temps quasi réel
La Tunisie pourrait aller plus loin.
Il ne s’agit pas nécessairement de réduire encore le délai légal de deux mois.
Avant de modifier la loi, il faudrait mesurer précisément où se situent les délais.
Combien de jours entre le 30 juin et la clôture comptable ?
Combien de jours pour le commissaire aux comptes ?
Combien de jours pour la validation ?
Combien de jours entre la signature et la publication ?
Combien de sociétés ont réellement besoin de 60 jours ?
Combien pourraient publier en 30 ou 40 jours ?
Et surtout : combien de retardataires récidivent d’une année à l’autre ?
Ces données devraient être rendues publiques.
La transparence doit également s’appliquer au respect des obligations de transparence.
Un tableau de bord public des retards ?
Pourquoi ne pas imaginer un tableau de bord permanent de la BVMT ou du CMF indiquant, pour chaque société :
Date de clôture | Date limite | Date de dépôt | Date de publication | Nombre de jours de retard | Situation de conformité
Un tel outil serait simple, lisible et particulièrement utile aux investisseurs.
Il permettrait aussi d’identifier les entreprises qui respectent systématiquement leurs obligations et celles qui accumulent les retards.
Il ne s’agirait pas de stigmatiser, mais de rendre l’information disponible.
Le CMF hausse le ton : encore faut-il que cela produise un changement durable
Le communiqué du 15 septembre marque incontestablement un durcissement du ton du régulateur.
Le CMF affirme vouloir utiliser l’ensemble des moyens prévus par le cadre légal et réglementaire afin d’amener les sociétés cotées à respecter leurs obligations. Il rappelle également que les délais concernent non seulement les états financiers annuels et intermédiaires, mais aussi les indicateurs trimestriels.
Cette fermeté est importante.
Mais le débat ne devrait pas s’arrêter aux sanctions.
Il faut également moderniser le processus.
Car sanctionner une entreprise après plusieurs semaines de retard permet de réparer une partie du problème, mais ne répond pas à une autre question :
Pourquoi le système a-t-il permis que le retard se produise ?
L’enjeu de demain : une Bourse plus rapide, pas seulement une Bourse plus numérique
La transformation numérique ne doit pas être réduite à la création d’un nouveau site internet ou à la possibilité de télécharger un PDF.
La véritable transformation consiste à passer d’une logique de documents à une logique de données financières structurées, contrôlables et immédiatement exploitables.
Un investisseur devrait pouvoir consulter, comparer et analyser les principales données financières des sociétés cotées sans attendre la publication successive de dizaines de documents.
La BVMT, le CMF, les sociétés cotées, les commissaires aux comptes et les intermédiaires en Bourse disposent aujourd’hui des technologies nécessaires pour engager cette transformation.
La question est donc moins technologique que réglementaire, organisationnelle et culturelle.
Conclusion
Le débat sur les états financiers du 30 juin 2026 ne doit pas être réduit à une querelle de calendrier.
La loi donne deux mois. Mais en 2026, deux mois peuvent déjà paraître longs lorsque l’information comptable est numérisée et que les outils d’automatisation et d’intelligence artificielle permettent d’accélérer considérablement les opérations de contrôle et de reporting.
Le chiffre de 20 sociétés sur 75 en retard constitue un signal que le marché ne peut pas ignorer.
Le CMF a raison de rappeler la règle et de demander son respect.
Mais l’étape suivante devrait être plus ambitieuse :
mesurer les délais, identifier les goulets d’étranglement, automatiser ce qui peut l’être, publier plus rapidement les informations essentielles et instaurer une véritable culture de l’information financière en temps quasi réel.
La question n’est finalement pas de savoir pourquoi certaines sociétés publient encore leurs comptes en septembre.
La vraie question est :
Pourquoi, en 2026, un marché financier moderne devrait-il encore découvrir en septembre une information financière arrêtée le 30 juin ?
C’est cette question que la Bourse de Tunis, le CMF, les sociétés cotées et l’ensemble des acteurs de la place devraient désormais se poser.