




Par Abdellatif Ben Heddia
En préambule, il convient de rappeler que Madame Habiba Benmrad Nassraoui avait précédemment déclaré, dans les colonnes du journal L’Expert, son avis et ses prédictions concernant l’évolution du dollar ainsi que les relations avec les BRICS. Cette analyse peut être consultée sur le site de L’Expert : « lexpertjournal.net » (https://lexpertjournal.net).
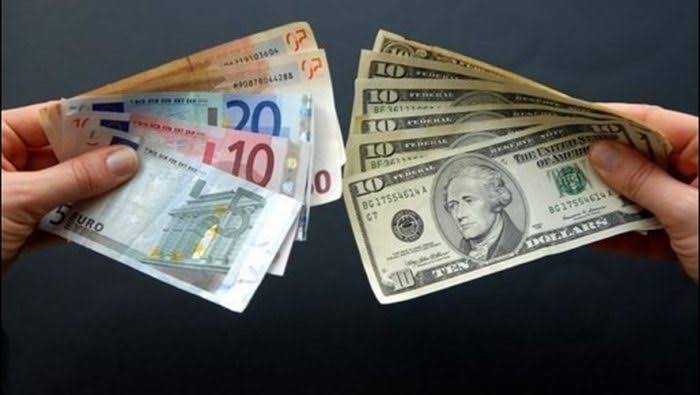
Pendant des décennies, le dollar américain a semblé indéboulonnable. Monnaie de réserve dominante, principale devise des échanges internationaux, unité de facturation de nombreuses matières premières et refuge privilégié des investisseurs en période de crise, le billet vert est devenu bien davantage qu’une monnaie nationale : il constitue l’un des piliers de l’ordre économique mondial.
Mais aujourd’hui, le dollar donne des signes de fragilité.
Sa baisse récente ne constitue pas nécessairement la fin de sa domination. Elle traduit cependant quelque chose de plus profond : les investisseurs s’interrogent désormais davantage sur la solidité budgétaire américaine, la politique monétaire de la Réserve fédérale, la stratégie commerciale de Washington et, surtout, la capacité des États-Unis à conserver la confiance qui a fait du dollar la monnaie dominante de la planète.
En 2026, la question n’est donc plus seulement : « Pourquoi le dollar baisse-t-il ? »
Elle devient : « Jusqu’où peut-il baisser et cette baisse remet-elle en cause son statut de monnaie mondiale de référence ? »
De Bretton Woods à la suprématie du dollar
Pour comprendre la situation actuelle, il faut revenir à 1944.
Les accords de Bretton Woods ont installé le dollar auo cœur du système monétaire international. Le billet vert était alors convertible en or au prix de 35 dollars l’once, tandis que les principales monnaies mondiales étaient rattachées au dollar.
Lorsque Richard Nixon suspend la convertibilité du dollar en or en 1971, beaucoup imaginent la fin de son règne.
Il n’en sera rien.
Le dollar conserve son statut grâce à la puissance économique et militaire américaine, à la profondeur des marchés financiers des États-Unis, à la taille du marché des bons du Trésor et au rôle central de Wall Street.
Le développement du marché pétrolier libellé en dollars renforce encore cette domination.
Ainsi naît progressivement ce que l’on appelle communément le « système du dollar ».
Même sans être officiellement imposé comme monnaie mondiale, le dollar devient incontournable pour les banques centrales, lesl entreprises, les banques internationales et les marchés de matières premières.
Une monnaie qui reste dominante malgré son recul
Il faut cependant éviter une conclusion trop rapide : le recul du dollar sur le marché des changes ne signifie pas que le monde abandonne massivement le dollar.
Les données du FMI sont particulièrement éclairantes.
Au premier trimestre 2026, le dollar représentait encore environ 57,1 % des réserves officielles de change mondiales. Le chiffre reste très supérieur à celui de l’euro et, surtout, aucune autre monnaie ne possède aujourd’hui une combinaison comparable de liquidité, de profondeur financière et de capacité d’absorption des capitaux.
Le dollar reste donc dominant.
Mais sa domination est moins incontestée qu’auparavant.
La part du dollar dans les réserves mondiales était supérieure à 70 % au début des années 2000. La tendance de long terme est donc bien celle d’une diversification progressive des réserves.
Il faut toutefois nuancer cette évolution : les variations de change peuvent elles-mêmes modifier mécaniquement la part relative des différentes monnaies dans les réserves mondiales. Le FMI souligne notamment que les effets de valorisation liés aux taux de change expliquent une partie importante des variations récentes.
Pourquoi le dollar baisse-t-il ?
La faiblesse actuelle du dollar est le résultat de plusieurs facteurs qui se renforcent mutuellement.
1. Les anticipations concernant la Réserve fédérale
Le premier facteur est monétaire.
Les marchés surveillent en permanence la trajectoire des taux d’intérêt américains.
Lorsque les investisseurs anticipent une baisse des taux américains, les actifs libellés en dollars deviennent relativement moins attractifs par rapport aux actifs européens ou asiatiques.
À l’inverse, une politique monétaire plus restrictive tend normalement à soutenir le dollar.
En 2026, les anticipations concernant la politique de la Federal Reserve sont particulièrement volatiles. Les marchés évaluent simultanément le risque inflationniste, la croissance américaine et la possibilité de nouvelles modifications des taux. Reuters indiquait début septembre que les perspectives du dollar restaient partagées, avec une tendance à envisager une faiblesse du billet vert sur l’horizon d’un an.
2. Le déficit budgétaire américain
Deuxième problème : les finances publiques américaines.
Les États-Unis vivent depuis longtemps avec des déficits budgétaires considérables.
Tant que les investisseurs considèrent les bons du Trésor américain comme l’actif sans risque par excellence, cette situation peut être financée relativement facilement.
Mais une question commence à se poser :
jusqu’où peut aller l’endettement américain sans affecter la confiance dans le dollar ?
Cette question est devenue centrale dans les marchés.
Une combinaison de déficits persistants, d’émissions massives de dette et d’une diminution de la demande étrangère pour les actifs américains pourrait exercer une pression durable sur le dollar. C’est précisément l’un des risques structurels identifiés par ING pour 2026.
3. La politique commerciale américaine
Les droits de douane et l’incertitude commerciale constituent également un facteur important.
La stratégie protectionniste américaine a provoqué des interrogations chez certains investisseurs sur la prévisibilité de la politique économique de Washington.
Le paradoxe est saisissant :
les États-Unis utilisent leur puissance économique pour défendre leurs intérêts commerciaux, mais cette stratégie peut aussi fragiliser la confiance dans leur monnaie.
Les tensions commerciales ont également compliqué la lecture des perspectives d’inflation et de croissance, ce qui rend la politique de la Fed plus difficile.
4. Une confiance moins automatique
Pendant longtemps, le dollar bénéficiait d’une caractéristique exceptionnelle : en période de crise, les investisseurs achetaient du dollar.
Cette relation n’est plus aussi automatique.
ING estime que la fonction de valeur refuge du dollar s’est affaiblie par rapport à 2024, même si elle n’a évidemment pas disparu.
C’est probablement l’un des changements les plus importants.
La puissance d’une monnaie internationale repose autant sur la confiance que sur les fondamentaux économiques.
Et lorsque cette confiance commence à devenir conditionnelle, la dynamique peut changer.
La géopolitique entre dans le marché des changes
La question du dollar ne peut plus être analysée uniquement par les économistes.
Elle est devenue profondément géopolitique.
Les États-Unis disposent depuis plusieurs décennies d’un avantage considérable : leur monnaie est au centre du système financier international.
Cela leur donne une puissance exceptionnelle.
Les sanctions financières, le contrôle de l’accès au système bancaire international et la capacité d’utiliser le dollar comme instrument de pression économique constituent des outils majeurs de la politique étrangère américaine.
Mais cette puissance a également une conséquence inattendue.
Plus le dollar est utilisé comme instrument géopolitique, plus certains États cherchent à réduire leur dépendance à son égard.
La Chine, la Russie, certains pays émergents et plusieurs économies du « Sud global » souhaitent diversifier leurs échanges et leurs réserves.
Le développement des règlements en monnaies nationales, l’accumulation d’or par les banques centrales et la recherche de nouveaux circuits de paiement internationaux participent de cette évolution.
Il ne s’agit toutefois pas encore d’un remplacement du dollar.
Il s’agit plutôt d’une diversification du système monétaire mondial.
Le paradoxe chinois
La Chine est au cœur de cette transformation.
Pékin souhaite réduire sa dépendance au dollar et développer l’utilisation internationale du renminbi.
Mais le yuan est encore très loin de pouvoir remplacer le dollar.
Pourquoi ?
Parce qu’une monnaie internationale ne repose pas seulement sur la taille de l’économie qui l’émet.
Elle nécessite également des marchés financiers extrêmement profonds, une grande liberté de circulation des capitaux, une forte liquidité et une confiance internationale durable.
Sur ces critères, le dollar conserve une avance considérable.
La part du renminbi dans les réserves mondiales demeure faible : environ 2 % selon les dernières données du FMI, contre plus de 57 % pour le dollar.
L’or revient au centre du jeu
Un autre phénomène mérite une attention particulière : le retour de l’or.
Les banques centrales ont fortement accru leur intérêt pour le métal précieux.
L’or présente une caractéristique géopolitique essentielle : il n’est la dette d’aucun État.
Dans un monde marqué par les sanctions, les tensions géopolitiques, les déficits publics et les interrogations sur les monnaies fiduciaires, cette propriété devient particulièrement attractive.
Le retour de l’or ne signifie cependant pas le retour à l’étalon-or.
Il signifie plutôt que les banques centrales cherchent à disposer d’un actif de réserve qui ne dépend directement ni du dollar, ni de l’euro, ni du yuan.
Le véritable danger pour le dollar
Le principal danger n’est donc pas que la Chine ou l’euro remplacent brutalement le dollar.
Le véritable risque est beaucoup plus subtil.
C’est la fragmentation progressive du système monétaire international.
Pendant des décennies, le monde a fonctionné autour d’une monnaie dominante.
Demain, nous pourrions avoir :
– le dollar pour une partie des échanges ;
– l’euro pour une autre ;
– le yuan dans une partie de l’Asie ;
– les monnaies nationales dans certains échanges bilatéraux ;
– l’or comme actif de réserve ;
– et éventuellement de nouvelles infrastructures numériques pour les paiements internationaux.
Ce scénario ne correspond pas à la disparition du dollar.
Il correspond à la fin progressive de son monopole relatif.
Quelles perspectives pour le dollar ?
Trois scénarios peuvent être envisagés.
Scénario 1 : une simple correction
Le premier scénario est celui d’un dollar temporairement affaibli.
Si l’économie américaine reste plus dynamique que les autres grandes économies, si les marchés américains continuent d’attirer les capitaux et si la Fed maintient des taux suffisamment élevés, le dollar pourrait retrouver une partie du terrain perdu.
Cette hypothèse rappelle une réalité souvent oubliée : malgré sa baisse récente, le dollar reste historiquement élevé sur certaines mesures de long terme. ING estime ainsi que la faiblesse actuelle doit être relativisée par rapport à la forte appréciation du dollar enregistrée depuis 2011.
Scénario 2 : une dépréciation prolongée
Deuxième possibilité : le dollar continue à perdre progressivement du terrain.
Ce scénario pourrait se réaliser si les États-Unis connaissent simultanément :
– une croissance plus faible ;
– des déficits persistants ;
– une dette élevée ;
– une inflation durable ;
– une baisse des taux réels ;
– et une diminution de la demande étrangère pour les actifs américains.
Dans ce cas, les investisseurs pourraient progressivement réduire leur exposition au dollar.
Scénario 3 : la véritable rupture géopolitique
Le scénario le plus radical serait une transformation profonde du système monétaire international.
Le dollar resterait alors une monnaie majeure, mais ne serait plus la monnaie centrale incontestée.
Ce changement prendrait probablement des années, voire des décennies.
Car pour détrôner une monnaie dominante, il ne suffit pas de vouloir la remplacer.
Il faut construire une alternative capable de remplir simultanément les fonctions de réserve de valeur, d’unité de compte, de moyen de paiement et de marché financier mondial.
Aujourd’hui, aucune monnaie ne remplit encore toutes ces conditions mieux que le dollar.
Et pour la Tunisie ?
Pour un pays comme la Tunisie, cette évolution n’est pas théorique.
Le mouvement du dollar influence directement :
– le prix des hydrocarbures ;
– les matières premières ;
– les importations ;
– le coût du financement extérieur ;
– les réserves de change ;
– la dette libellée en devises ;
– et la compétitivité des exportations.
Une baisse du dollar peut alléger le coût de certaines importations facturées en dollar.
Mais elle peut également avoir des effets contradictoires selon la composition de la dette, des réserves et des échanges commerciaux.
Pour les entreprises tunisiennes, la question devient donc celle de la gestion du risque de change.
Dans un environnement monétaire mondial de plus en plus volatil, il devient dangereux de considérer le taux de change comme une simple donnée comptable.
Il devient une véritable variable stratégique.
Le dollar ne disparaîtra pas demain
La conclusion la plus raisonnable est probablement celle-ci :
le dollar est en recul, mais il n’est pas en train de disparaître.
Sa domination est contestée, mais aucune monnaie concurrente ne possède aujourd’hui tous les attributs nécessaires pour lui succéder.
La vraie transformation est ailleurs.
Le monde passe progressivement d’un système dominé par une seule monnaie à un système plus diversifié, dans lequel plusieurs devises, l’or et de nouvelles infrastructures financières pourront coexister.
La question du XXIe siècle ne sera donc peut-être pas :
« Quelle monnaie remplacera le dollar ? »
Mais plutôt :
« Le dollar peut-il rester la première monnaie mondiale dans un monde qui devient progressivement multipolaire ? »
La réponse dépendra moins de la Chine que des États-Unis eux-mêmes.
Car la première menace pour le dollar pourrait finalement ne pas venir de l’extérieur.
Elle pourrait venir de la capacité de Washington à préserver trois choses essentielles :
la stabilité de ses finances publiques, l’indépendance de sa banque centrale et surtout la confiance du reste du monde.
Tant que cette confiance demeure, le dollar restera au centre du système.
Si elle venait à se fissurer durablement, alors la baisse actuelle pourrait ne plus être une simple correction de marché.
Elle pourrait devenir le début d’un changement historique.