




Il est évident que le problème de l’utilisation excessive du cash est commune pour plusieurs pays de cultures similaires. C’est aussi un problème devenu maghrébin. Depuis des mois le cash a déjà explosé en Tunisie atteignant des niveaux historiques. Le 24 Juillet 2026, les billets et monnaies en circulation ont atteint 29.5 milliards de dinars. Les causes de cette hausse sont multiples. On retrouve l’aspect législatif et l’aspect culturel qui se conjuguent pour créer cette situation qui profite énormément au secteur informel.
Mais il parait que le problème n’est pas exclusivement tunisien. Le cash a augmenté de 22.4% au Maroc en un an atteignant 543 milliards de dirhams au mois de Mai.
Selon le rapport annuel de la Banque Centrale Marocaine (Bank AL Maghrib) et « malgré les efforts déployés pour le développement des moyens de paiement au Maroc, l’usage du cash continue de progresser sensiblement ces dernières années. En effet, après une hausse annuelle moyenne de 6,2% entre 2010 et 2019, la monnaie fiduciaire s’est accrue annuellement de 10,6% entre 2020 et 2024 puis de 18,5% en 2025 pour atteindre 491 milliards de dirhams. Ce niveau représente 28,5% du PIB, un ratio parmi les plus élevés en comparaison internationale ».
Le rapport présente une comparaison internationale, dont figure la Tunisie.
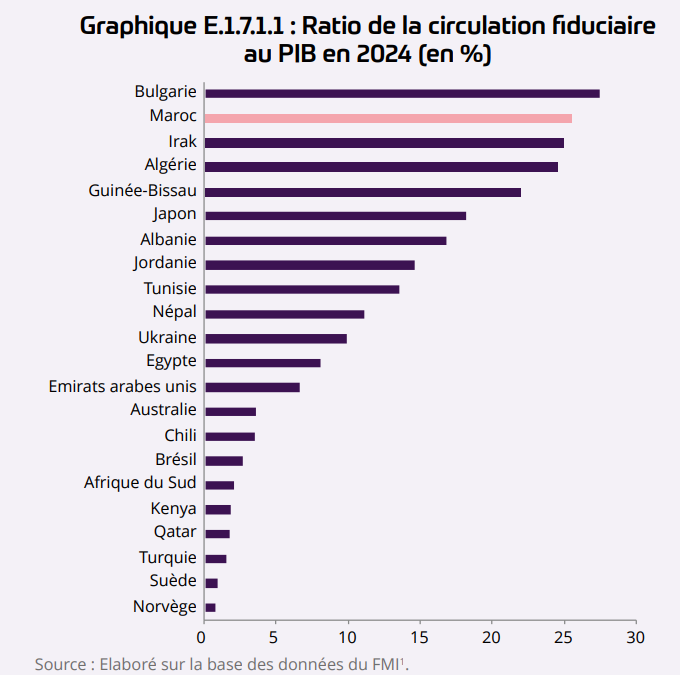
Le ratio du cash par rapport au PIB en Tunisie est de 15% loin du Maroc avec un ratio de 28.5% ou celui de l’Algérie avec plus de 26%. On est loin de la Norvège qui a un ratio inférieur à 1%. En Egypte ce ratio est de 9%.
Selon Bank Al Maghrib « le cash engendre des coûts importants au niveau de sa production, de sa gestion et de sa distribution. Son usage est également associé à des risques liés notamment à l’insécurité, aux activités illicites et à l’évasion fiscale ».
La Banque Centrale Marocaine a réalisé une étude et a identifié six mesures pour réduire le cash.:
- L’amélioration de l’accès aux services financiers, notamment en zones rurales pour renforcer l’inclusion financière.
- La généralisation de la dématérialisation des paiements gouvernementaux, incluant les aides sociales, les prestations de la CNSS et la collecte des taxes locales, afin d’éliminer progressivement les flux en espèces.
- La création d’un fonds dédié pour équiper les commerçants en terminaux de paiement à moindre coût et réduire les frais de transaction.
- La mise en place d’une politique tarifaire incitative, avec un plafond des frais d’interchange fixé à 0,65% et une baisse des coûts des paiements numériques, notamment les virements instantanés ;
- Le déploiement d’une plateforme de paiement instantané unifiée (basée sur un QR code interopérable) pour faciliter les transactions locales et transfrontalières.
- La réforme du cadre légal pour clarifier la définition des paiements numériques et généraliser la facturation électronique.
Ces mesures peuvent nous inspirer, même si certaines ont été déjà intégrées dans la stratégie nationale de décashing, dont l’exécution accuse des retards énormes. L’idée de créer un fond pour le soutien des commerçants et la fixation d’un plafond des frais d’interchange sont intéressantes et peuvent être exécutées en Tunisie.