

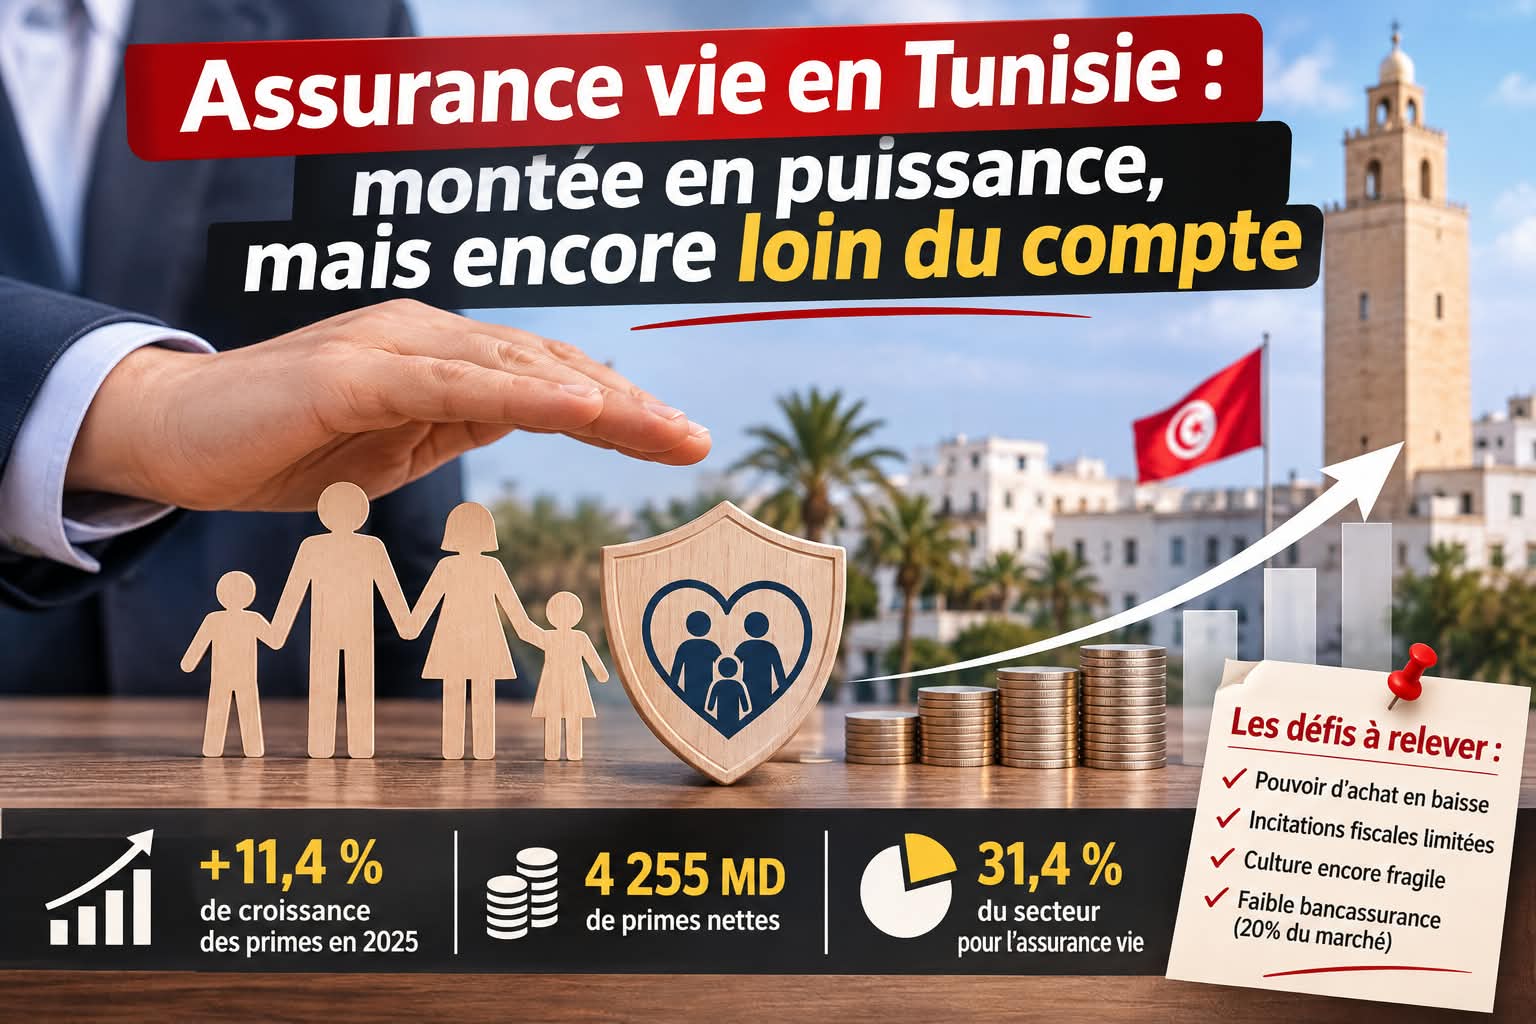



Le secteur des assurances est en pleine croissance depuis des années enregistrant une hausse de 11.4% des primes nettes en 2025 qui ont atteint 4255 MD. L’un des segments qui enregistre la plus grande hausse est incontestablement l’assurance vie. Malgré une montée en puissance, le secteur est loin d’atteindre son potentiel estimé. Dans un contexte de baisse de l’épargne nationale, l’assurance vie est un outil très avantageux pour les citoyens et le financement de l’économie.
Une croissance à deux chiffres :
Le rythme de croissance de l’assurance vie dépasse celui du secteur global ce qui prouve qu’il existe une véritable dynamique engagée dans ce segment.
Les primes d’assurance vie sont passées de 722 millions de dinars en 2021 à 1336 millions de dinars en 2025. Entre 2024 et 2025 la croissance était de 16.4%. Au second semestre de l’année actuelle, le secteur a augmenté de 19.4% atteignant 774.2 millions de dinars de primes. Les indemnisations réglées par les sociétés d’assurance au titre de l’assurance vie ont augmenté de 30.4% au premier semestre 2026 atteignant 305.9 millions de dinars.
Le secteur de l’assurance vie et capitalisation représente 31.4% du total du secteur. Au Maroc l’assurance vie représente plus de 46% du total du secteur.
Avec un taux d’épargne qui ne dépasse pas 11% et une intermédiation financière basée principalement sur le système bancaire, l’assurance vie occupe une position centrale : elle collecte une épargne contractuelle, de moyen et long terme, qui peut financer l’économie via les placements des compagnies. Le développement de l’assurance vie répond à trois enjeux : la mobilisation de l’épargne longue, la couverture sociale complémentaire dans un contexte de tension sur les régimes de retraite, et la diversification d’un secteur historiquement dominé par l’automobile obligatoire qui représente 38.3% du total du secteur.
Ou ça bloque ? :
L’un des éléments qui bloque le développement rapide de l’assurance vie est incontestablement la baisse du pouvoir d’achat des ménages qui s’érode sous l’effet d’une inflation qui dépasse les 5% et surtout une inflation alimentaire qui frôle avec les 9%. Le placement dans une assurance vie est relégué en bas de l’échelle face aux priorités de la vie quotidienne.
Sur un autre plan les incitations fiscales ne sont pas assez attirantes pour les citoyens pour souscrire à une assurance vie. La culture même de l’assurance vie n’est pas bien ancrée dans la société tunisienne puisqu’elle est constamment reliée à la mort. Le blocage revêt parfois un aspect religieux.
S’ajoute à ces éléments le faible niveau de la bancassurance qui ne représente que 20% du marché alors que la moyenne mondiale est de 60%.
Avec un rythme de croissance pouvant atteindre 20% le chiffre d’affaire de l’assurance vie pourra atteindre d’ici 2030 plus de 3 milliards de dinars.